País
Receita Federal atualiza regras de tributação mínima para multinacionais no Brasil
Mudanças incorporam orientações da OCDE e detalham critérios para cálculo de tributos, vigentes já em 2025 e obrigatórias a partir de 2026
7 de outubro de 2025
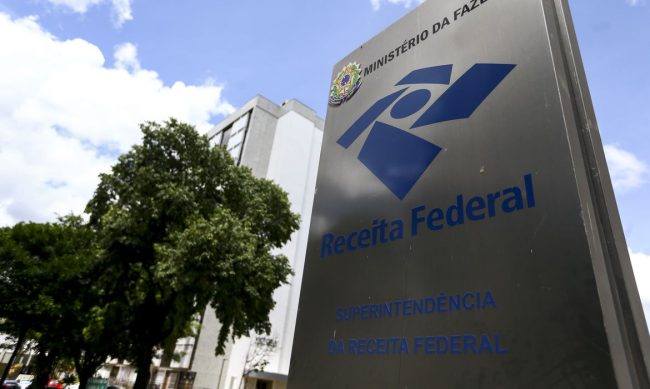
Foto: Marcelo Camargo/Agência Brasil
A Receita Federal atualizou o normativo que introduziu no país a tributação mínima aplicável às empresas multinacionais em operação no Brasil. A medida visa incorporar as novas orientações internacionais publicadas em junho de 2024 pela Organização para a Cooperação e Desenvolvimento Econômico (OCDE) e se insere no contexto das Regras Globais contra a Erosão da Base Tributária (Regras GloBE).
A medida está prevista na Instrução Normativa RFB nº 2.282, de 2 de outubro de 2025, publicada em edição extra do Diário Oficial da União.
No país essa tributação mínima foi introduzida na forma de um Adicional da CSLL, instituído pela Lei nº 15.079/2024. Esse adicional representa a adoção do Tributo Complementar Mínimo Doméstico Qualificado (QDMTT), mecanismo que permite ao Brasil exercer prioridade na tributação de grupos multinacionais sujeitos a baixa carga tributária no país.
A proposta de atualização normativa busca garantir a consistência com os resultados esperados do Pilar Dois da OCDE, reforçando o compromisso do Brasil com a segurança jurídica e a proteção da base tributária nacional.
Entre os principais pontos da atualização estão:
-Ajustes no rastreio e recaptura de passivos fiscais
-Regras para divergências entre valores contábeis e tributários de ativos e passivos
-Definições sobre a atribuição de tributos entre entidades de diferentes jurisdições
-Critérios para classificação de entidades transparentes e híbridas
-Regras específicas para o tratamento de veículos de securitização
Além da incorporação das orientações internacionais, a proposta também contempla melhorias de redação e clareza normativa, incluindo ajustes sobre o tratamento do ano fiscal de entidades constituintes, padrões contábeis aplicáveis, combinação de negócios, uso adequado do conceito de jurisdição e correção de duplicidade na aplicação do IRRF sobre Juros sobre Capital Próprio (JCP).
As atualizações meramente interpretativas entram em vigor já para esse ano, enquanto as demais entram em vigor a partir de 1º de janeiro de 2026, podendo ser aplicadas de forma opcional para as empresas a partir de 1º de janeiro de 2025.